
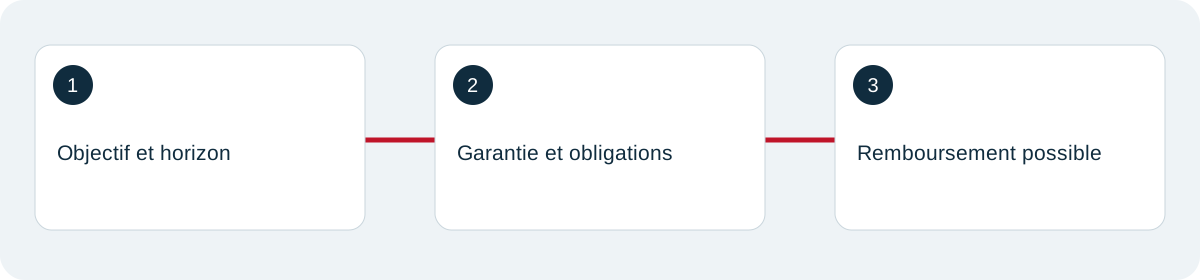
Choisir un crédit commence par identifier ce que vous financez, la durée du besoin et la manière dont vous rembourserez. Un prêt personnel, un leasing, un découvert de carte et une hypothèque ne sont pas quatre variantes interchangeables du même produit. Ils diffèrent par leur objet, leurs garanties, leur fonctionnement et leur sortie. Comparer uniquement la mensualité peut conduire à choisir un mécanisme qui ne correspond pas à votre projet.
Ce guide sert d’orientation entre familles de financement en Suisse. Il ne classe pas des offres individuelles et ne garantit aucune acceptation. Les sources ont été consultées le 22 octobre 2026. Les exemples sont hypothétiques et les indications juridiques doivent être rapprochées du contrat applicable. Pour une demande de prêt personnel, poursuivez avec le guide du crédit privé ; pour un achat de logement, utilisez le dossier crédit immobilier.
Quatre questions pour identifier le bon mécanisme
Première question : le financement sert-il à une dépense privée ou professionnelle ? La finalité change les produits et le cadre à examiner. Deuxième question : financez-vous un achat précis, un besoin temporaire de trésorerie ou un déficit récurrent ? Une dette amortissable peut correspondre à un achat, tandis qu’une facilité renouvelable demande une discipline de sortie claire. Aucun produit ne corrige automatiquement un budget durablement déséquilibré.
Troisième question : quelle ressource remboursera la dette ? Revenu régulier, vente future, encaissement d’une facture ou refinancement espéré ne présentent pas la même certitude. Quatrième question : quelle garantie engagez-vous ? Un bien immobilier, des titres ou une autre sûreté peut modifier le risque et les droits du prêteur. Une garantie réduit certains risques du financeur sans supprimer votre obligation.
Répondez par écrit avant de demander des prix. Si la ressource de remboursement reste vague, vous avez identifié un problème de projet plutôt qu’un problème de taux. Cette méthode vous permet aussi d’écarter les offres hors sujet : un produit disponible rapidement n’est pas nécessairement adapté à la durée, à la propriété du bien ou à votre capacité de sortir du contrat.
Le crédit privé amortissable
Un crédit privé amortissable organise le remboursement d’un capital selon un échéancier. Il peut servir à une dépense personnelle identifiée, sous réserve de l’examen du prêteur et des règles applicables. Les paramètres à comparer sont le capital net, le taux effectif, la durée, le montant des échéances et le total. Une mensualité plus faible peut venir d’un allongement plutôt que d’un meilleur prix.
La LCC encadre certaines opérations de crédit à la consommation, avec des conditions et exceptions. Elle distingue notamment plusieurs types de contrats et prévoit des exigences de capacité. Le nom commercial « prêt flexible » ne suffit pas à déterminer le régime. Loi fédérale sur le crédit à la consommation. Demandez quelle structure contractuelle est proposée et où figurent les informations essentielles.
Ce produit est à examiner lorsque le besoin est ponctuel et que le remboursement peut être planifié. Il est moins convaincant lorsque le capital sert régulièrement à payer des dépenses ordinaires non couvertes par les revenus. Avant toute demande, comparez l’achat réduit, le report et les autres possibilités réalistes. Le meilleur financement peut aussi être celui dont vous réduisez le montant en clarifiant la dépense.
La facilité de carte et le paiement partiel
Une carte de crédit peut permettre un paiement intégral à l’échéance ou un financement partiel selon le produit. Lorsque vous reportez une partie du solde, vous devez comprendre le taux, la base de calcul et le rythme de remboursement. Un montant minimal indiqué sur la facture ne prouve pas que la dette diminuera assez vite pour votre situation.
Les plafonds annoncés par la Confédération pour 2026 sont de 10 % pour les crédits au comptant concernés et de 12 % pour les crédits par découvert concernés. Ils n’indiquent pas le prix de chaque contrat. Plafonds fédéraux 2026. Le coût doit être vérifié dans la grille du produit et la facture, sans supposer qu’un maximum légal est un taux avantageux.
Cette facilité peut sembler simple parce qu’elle existe déjà, mais cette disponibilité ne remplace pas l’analyse. Si vous remboursez un achat sur plusieurs mois, comparez le total et la durée avec une solution amortissable pertinente. Évitez de payer une mensualité tout en ajoutant continuellement de nouvelles dépenses sans mesurer le solde. Le pilier cartes de crédit détaille le fonctionnement des paiements et des frais.
Le découvert sur compte
Un découvert peut être autorisé dans une limite et sous des conditions précises. Il ne faut pas le confondre avec un dépassement non convenu ni avec une absence de conséquence lorsqu’un paiement passe malgré un solde insuffisant. Demandez le taux, les frais, la durée et les conditions de réduction ou de suppression de la facilité. Le relevé du compte ne remplace pas l’accord écrit.
Ce mécanisme peut répondre à un décalage bref entre une dépense et un revenu confirmé. Il devient plus difficile à maîtriser si le solde ne revient jamais à l’équilibre. Pour évaluer le besoin, construisez un calendrier journalier ou hebdomadaire des encaissements et sorties. Un budget mensuel global positif peut masquer quelques dates où les fonds ne sont pas disponibles.
Si vous utilisez régulièrement le découvert pour payer les mêmes factures, examinez d’abord la synchronisation des prélèvements et la structure du budget. Une facilité renouvelée ne constitue pas un revenu supplémentaire. Définissez une date et une source de retour à zéro. Sans cette sortie, le découvert risque de devenir une dette permanente dont le coût est peu visible parce qu’il se mélange aux opérations du compte.
Le leasing automobile
Un leasing porte sur l’usage d’un bien selon un contrat, avec des conditions de durée, de paiement et de restitution. Il ne doit pas être comparé à un crédit d’achat comme si la propriété finale était identique. Vérifiez ce que vous payez au départ, pendant l’utilisation et à la sortie. Les obligations d’assurance, d’entretien, de kilométrage et d’état du véhicule peuvent modifier le coût global.
Pour comparer une voiture financée par prêt et une voiture en leasing, utilisez le même horizon et le même usage. Ajoutez les apports initiaux, mensualités, coûts obligatoires et valeur ou obligation de sortie. Une mensualité basse peut correspondre à un apport important ou à une valeur résiduelle ; elle ne décrit pas le prix total de la mobilité. Les conditions de rachat éventuel doivent être vérifiées, pas supposées.
Le texte de la LCC contient des dispositions relatives à certains contrats de leasing. L’application dépend du contrat et de son champ. Avant de signer, demandez le calcul de sortie anticipée et les conséquences d’une variation de besoins. Une augmentation de kilométrage, un déménagement ou une perte de revenu peut rendre le contrat moins adapté sans que le véhicule ait perdu son utilité.
Le crédit affecté à un achat
Un financement proposé au moment d’acheter un bien ou un service peut être lié à cet achat. Identifiez le prêteur, le vendeur et les obligations de chacun. Le taux, les frais et les échéances doivent être examinés aussi attentivement que pour un prêt demandé séparément. Le fait que l’offre soit présentée dans le parcours d’achat ne la rend pas automatiquement moins coûteuse.
Comparez le prix au comptant et le coût total financé. Une promotion à taux nul mérite de vérifier les frais, les options obligatoires, les conséquences d’un retard et les autres conditions. Ne concluez pas à une gratuité globale à partir de la seule ligne d’intérêts. Le financement peut être pertinent, mais il doit être compris comme un contrat distinct de votre envie d’acheter.
Vérifiez également ce qui se passe en cas de retour, d’annulation ou de litige sur le bien. Ne supposez pas que la contestation du vendeur suspend automatiquement vos obligations envers un financeur différent. Les documents doivent préciser la relation. Conservez les versions et les reçus, afin de pouvoir reconstituer ce qui a été acheté et la manière dont le paiement a été organisé.
Paiement en plusieurs fois et achat différé
Le paiement fractionné peut être présenté comme une simple option de caisse. Il crée pourtant des sorties futures qu’il faut intégrer au budget. Additionnez les échéances de tous les achats concernés, même si chaque montant semble faible. Plusieurs plans courts peuvent se superposer et utiliser une part significative de vos prochains revenus sans apparaître comme une mensualité unique.
Pour chaque plan, notez le prix total, les frais, les dates, les conséquences d’un retard et l’identité du créancier. Le régime juridique ne se déduit pas uniquement d’une formule marketing ou du nombre d’échéances. Si le coût ou les droits ne sont pas clairs, demandez les conditions avant validation. Le consentement rapide dans une application ne dispense pas de comprendre l’engagement.
Testez un mois où plusieurs échéances arrivent avec une dépense annuelle. Si le budget devient tendu, réduire le nombre de plans ouverts peut être plus utile que chercher une nouvelle facilité. Un achat différé ne déplace pas seulement une date : il affecte la part de revenus encore libre pour vos besoins futurs. Cette affectation doit rester visible dans votre suivi.
L’hypothèque pour un logement
Une hypothèque finance un bien immobilier avec des garanties liées à ce bien. Elle implique une analyse de valeur, d’apport, de capacité et de structure de dette. La comparaison ne se résume pas au taux : amortissement, durée, frais et sortie comptent également. Les critères peuvent différer selon l’usage du logement et le type d’objet.
L’Association suisse des banquiers décrit le cadre réglementaire et les directives du marché hypothécaire. Ce cadre ne signifie pas qu’un propriétaire ou un acheteur a automatiquement droit à un financement dans une proportion donnée. Réglementation hypothécaire selon l’ASB. Le dossier individuel et la politique du prêteur restent déterminants.
Pour un premier achat, consultez le crédit immobilier, qui traite le budget global et les pièces. Pour choisir entre fixe, SARON et renouvellement, utilisez les hypothèques. Ces deux démarches sont liées mais distinctes : il faut d’abord établir ce qui est finançable, puis choisir une structure compatible avec la capacité et les projets du ménage.
Le crédit de construction ou de rénovation
Un projet de travaux peut nécessiter des décaissements à plusieurs étapes. Le financement doit alors correspondre au calendrier des factures, aux contrôles et à la valeur retenue après travaux. Demandez comment les paiements sont déclenchés et comment le financement évolue une fois le chantier terminé. Une enveloppe générale ne dit pas quand vous pouvez réellement payer les entreprises.
Séparez les travaux déjà chiffrés, les options et les réserves pour imprévus. Un dépassement n’est pas automatiquement financé parce que le projet initial a été accepté. Demandez comment une modification de devis affecte le montant et la capacité. Cette précaution est particulièrement importante lorsque vous avez engagé des dépenses avant l’examen complet du financement.
Un petit prêt personnel et une augmentation de financement immobilier peuvent produire des contraintes différentes. Comparez le coût, la durée, les garanties et les frais de mise en place pour le même besoin. Une dette plus longue peut réduire l’échéance mensuelle tout en prolongeant le remboursement bien après l’usage du bien financé. Le lien entre durée du crédit et durée utile des travaux doit être explicite.
L’avance garantie par un portefeuille de titres
Un financement adossé à des titres engage un portefeuille dont la valeur peut varier. Le montant disponible et les exigences du prêteur dépendent du contrat et des actifs acceptés. Une baisse des marchés peut modifier la couverture et conduire à des demandes d’apport ou à des réalisations de garanties selon les conditions. Ce mécanisme ne doit pas être présenté comme une liquidité sans risque. La présentation officielle du crédit lombard Swissquote décrit notamment la révision possible de la limite et ses conséquences.
Examinez simultanément le crédit et le portefeuille. Si les titres servent à financer une dépense essentielle, demandez ce qui se passe lorsque leur valeur diminue fortement. Vous devez pouvoir répondre sans supposer une remontée rapide du marché. Le fait de ne pas vendre au départ ne garantit pas que vous éviterez toute vente plus tard.
Avant d’utiliser ce type de financement, obtenez la liste des actifs admissibles, les règles de couverture, les délais et les droits de réalisation. Le guide des courtiers distingue conservation et négociation ; il ne valide pas un crédit sur marge pour votre situation. Si vous ne comprenez pas la dynamique de garantie, un taux apparemment bas ne suffit pas à justifier l’engagement.
Crédit professionnel et besoin de trésorerie d’une entreprise
Une entreprise peut avoir besoin de financer un équipement, un stock ou un décalage d’encaissement. La première étape consiste à distinguer investissement et trésorerie d’exploitation. Un actif utilisé plusieurs années et une facture payable dans deux mois n’ont pas le même calendrier. Le financement doit être rapproché de la ressource qui le remboursera, pas seulement de la garantie disponible.
Préparez un plan de trésorerie avec les encaissements probables, les charges, les impôts et les marges d’incertitude. Un chiffre d’affaires comptable ne représente pas toujours de l’argent déjà encaissé. Si la facilité sert à compenser des pertes répétées, le problème dépasse un simple décalage de dates. Un financement supplémentaire peut donner du temps sans résoudre le modèle économique.
Vérifiez les personnes engagées et les sûretés demandées. Une activité organisée en société n’empêche pas qu’une garantie personnelle soit discutée dans un contrat. Ne mélangez pas les dettes de l’entreprise et le budget privé sans comprendre les obligations de chacun. Pour un choix commercial important, faites examiner le contrat et les projections par les professionnels adaptés à l’activité.
Affacturage et financement de factures
Le financement de factures vise à mobiliser des créances selon une structure contractuelle. Il ne doit pas être assimilé à un crédit disponible sur n’importe quelle facture émise. Le financeur examine notamment les créances admissibles et les conditions de l’opération. Les responsabilités en cas de contestation ou d’impayé doivent être lues précisément avant de comparer les prix. Le portail PME de la Confédération présente l’affacturage et le leasing parmi les formes de financement externe.
Identifiez le montant avancé, les commissions, les retenues et le moment du règlement final. Vérifiez également l’information du client et la gestion de la relation commerciale. Une avance peut améliorer la trésorerie tout en laissant certains risques ou obligations à l’entreprise. Le nom du produit ne prouve pas que le risque d’impayé est intégralement transféré.
Comparez avec le coût d’une ligne de trésorerie et avec les possibilités d’améliorer les délais d’encaissement. Utilisez des factures réellement admissibles dans le scénario, sans inclure les créances que le financeur n’accepterait pas. Le résultat utile est un calendrier net d’argent disponible, avec ses conditions, plutôt qu’un pourcentage appliqué au chiffre d’affaires total de l’entreprise.
Refinancement et regroupement de dettes
Le regroupement réorganise des engagements existants. Il ne constitue pas une réduction automatique du capital dû. Pour évaluer son intérêt, rassemblez les soldes, les coûts restants, les dates et les conditions de clôture. Comparez ensuite le total de la nouvelle proposition avec le maintien des contrats actuels. Une mensualité plus faible peut être obtenue au prix d’une durée plus longue.
Si des fonds supplémentaires sont ajoutés, séparez-les du refinancement. Cette distinction permet de mesurer le coût du remplacement sans mélanger une nouvelle dépense à une prétendue économie. Demandez qui solde les anciens engagements et comment leur fermeture sera confirmée. Sans cette étape, vous pourriez conserver plusieurs relations alors que la simulation supposait leur disparition.
Une réorganisation peut être utile si elle simplifie un calendrier et réduit un coût documenté. Elle ne doit pas masquer un déficit structurel du budget. Avant de signer, vérifiez que la nouvelle échéance reste supportable et que vous n’aurez pas besoin d’un crédit supplémentaire pour les charges ordinaires. La simplification administrative et l’amélioration financière sont deux résultats à mesurer séparément.
Prêt familial et aide privée
Un prêt entre proches repose sur des obligations qui méritent d’être écrites. Clarifiez le montant, la durée, les échéances et ce qui se passe si l’une des personnes rencontre une difficulté. Une relation de confiance ne supprime pas les différences de mémoire ou d’attente. Une somme présentée comme aide peut être comprise comme donation par l’un et comme dette par l’autre.
Si le prêt familial sert à constituer l’apport d’un autre financement, informez le prêteur concerné de sa véritable nature. Une dette privée peut modifier le budget et les engagements. Ne la transformez pas en fonds propres libres de remboursement dans un formulaire. La cohérence du dossier compte davantage que la présentation temporairement favorable d’un montant.
Les effets fiscaux, matrimoniaux ou successoraux dépendent du cas et du droit applicable. Ce guide ne fixe pas ces conséquences. Pour une somme importante, demandez un examen adapté et conservez la preuve des mouvements. L’objectif est que chacun sache ce qui est attendu et que le financement principal puisse être construit sur des ressources correctement qualifiées.
Comparer trois solutions sur une même dépense
Prenons une dépense fictive de 15 000 CHF. Une première option utilise l’épargne, une deuxième un prêt amortissable et une troisième un contrat de location ou leasing lorsque le bien s’y prête. Comparez le montant payé au départ, les sorties futures, la propriété finale et les ressources restantes. Le coût monétaire seul ne suffit pas si les droits sur le bien sont différents.
Dans l’option épargne, mesurez la réserve restante et les dépenses déjà affectées. Dans l’option prêt, calculez les échéances et le total avec un taux hypothétique explicite. Dans l’option d’usage, ajoutez les obligations de restitution, les services imposés et les limites d’utilisation. Vous obtenez trois dossiers comparables par fonction, sans prétendre qu’ils produisent exactement le même résultat patrimonial.
Retirez toute solution qui échoue sur un besoin indispensable avant de classer les coûts. Si vous devez pouvoir vendre le bien librement, cette contrainte doit apparaître avant la mensualité. Si vous devez préserver une réserve pour une obligation certaine, utilisez la réserve réellement disponible après affectation. Cette méthode évite de gagner un classement de prix en changeant silencieusement le service obtenu.
Durée d’usage et durée de dette : un test simple
Un financement peut paraître confortable mensuellement tout en continuant après la disparition du besoin initial. Pour le vérifier, placez sur une même ligne la durée d’utilisation attendue du bien et celle du remboursement. Si vous devez remplacer le bien avant la fin du crédit, demandez avec quelle ressource vous financerez ce remplacement. Vous pourriez sinon cumuler une ancienne dette et une nouvelle dépense.
Ce test s’applique aussi à un service : une formation, un voyage et un équipement durable n’ont pas le même calendrier d’utilité ni la même possibilité de revente. Il ne s’agit pas d’interdire une famille de dépenses, mais de rendre visible l’engagement futur. Le calcul doit rester cohérent avec vos revenus et vos autres projets au moment où le remboursement continuera.
Pour une activité professionnelle, rapprochez les échéances de l’encaissement attendu et testez un retard. Pour un financement garanti par des actifs, ajoutez la possibilité que leur valeur baisse au moment où vous devez rembourser. Ces deux exercices montrent que la durée contractuelle ne suffit pas : il faut une source de paiement disponible aux bonnes dates et un scénario de sortie que vous comprenez.
La matrice de décision et la prochaine étape
Votre tableau final comporte une ligne par famille envisagée et des colonnes pour l’objectif, la durée, la garantie, la source de remboursement, le coût total et la sortie. Ajoutez « réglementation à vérifier » et « documents manquants ». Une incertitude importante ne vaut pas zéro ; elle doit conduire à une question précise avant toute demande engageante.
Préparez ensuite le dossier correspondant à la famille retenue. Le crédit privé accompagne une demande personnelle, les cartes expliquent paiement et financement, et le crédit immobilier organise l’acquisition d’un logement. Une comparaison de frais bancaires peut compléter le budget sans devenir une justification d’emprunt.
Une bonne orientation peut aussi conclure à un report, une dépense réduite ou l’absence de financement adapté. Cette conclusion est utile lorsqu’elle découle d’un besoin et d’un calendrier documentés. Le but n’est pas d’obtenir un crédit à tout prix, mais de choisir un mécanisme dont vous comprenez le coût, les obligations et le remboursement possible dans votre situation réelle.