
Un crédit privé doit être comparé sur le montant réellement disponible, le taux annuel effectif, la durée, les échéances et le total à rembourser. Une mensualité faible ne signifie pas que le financement coûte moins cher. Avant de demander une offre, vérifiez surtout si le remboursement reste supportable avec vos autres engagements et les dépenses irrégulières du ménage. Le montant qu’un prêteur pourrait accepter n’est pas nécessairement celui que vous souhaitez consacrer à une dette.
Ce guide traite du prêt personnel destiné à un usage privé, pas du financement hypothécaire ni d’un crédit professionnel. Les sources ont été consultées le 22 octobre 2026. Depuis janvier 2026, le plafond annoncé par la Confédération est de 10 % pour les crédits au comptant concernés et de 12 % pour les crédits par découvert concernés. Ces maxima ne sont ni des offres ni des taux moyens. Communication fédérale sur les plafonds.
Définir la dépense avant de chercher le financement
Commencez par décrire ce que vous devez financer et la date du paiement. Un besoin ponctuel, une dépense récurrente et un déficit durable de budget ne se traitent pas de la même manière. Si l’emprunt sert à payer régulièrement des charges ordinaires que les revenus ne couvrent plus, ajouter une mensualité peut aggraver le décalage. Il faut alors examiner la structure du budget avant de chercher un prêteur.
Demandez-vous si le montant peut être réduit, échelonné directement ou reporté. Ces options ne sont pas toujours possibles, mais elles doivent apparaître dans la comparaison. Évitez de demander une enveloppe plus grande uniquement parce qu’elle est disponible. Les fonds supplémentaires produisent un engagement supplémentaire, même s’ils restent quelque temps sur votre compte et donnent l’impression d’une réserve.
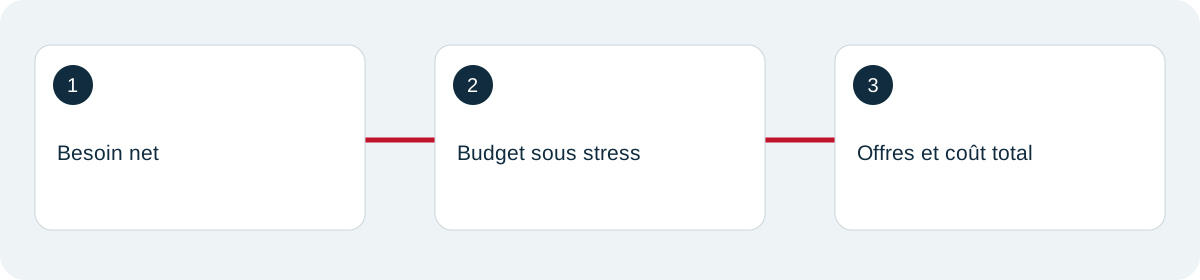
Écrivez ensuite votre besoin net : coût de la dépense, apport disponible et marge réellement nécessaire. Ne comptez pas comme apport une réserve déjà destinée à une autre obligation. Gardez une trace de ce calcul ; elle vous permettra de refuser une proposition plus importante sans devoir réévaluer tout le projet au moment de signer. Votre objectif est un financement adapté à une dépense identifiée, pas l’utilisation maximale d’une capacité théorique.
Comprendre le cadre du crédit à la consommation
La loi fédérale sur le crédit à la consommation, ou LCC, encadre certaines opérations destinées aux consommateurs. Son champ comporte des conditions et exceptions ; tous les prêts portant un nom proche ne relèvent pas automatiquement du même régime. Le montant, la finalité, la garantie et la structure du contrat doivent être examinés. Pour un cas particulier, partez du texte et du contrat plutôt que d’un résumé commercial.
L’article 28 prévoit un examen de la capacité de contracter sur la base d’un amortissement en 36 mois, même si le contrat organise des remboursements plus longs. Cette vérification légale est distincte de votre échéancier contractuel. Une durée proposée de cinq ans ne signifie donc pas que le prêteur peut apprécier la capacité uniquement sur une mensualité étalée sur cinq ans. Texte officiel de la LCC.
La version officielle PDF consultée indique un état au 1er septembre 2023 ; les plafonds 2026 sont vérifiés dans la communication fédérale distincte. Le cas explicatif de l’Ombudsman des banques aide à comprendre le rôle de l’examen de capacité. Ce cadre ne promet pas une acceptation : le prêteur applique aussi son appréciation du dossier et ses critères admissibles.
Séparer le budget légal et votre marge de confort
Le contrôle du prêteur répond à ses obligations et à sa politique de risque. Votre propre budget doit également préserver les dépenses qui comptent pour votre ménage, les projets déjà engagés et une réserve. Un reste disponible théorique peut ne pas refléter une baisse de revenu attendue, des frais médicaux connus ou une dépense annuelle qui ne figure pas dans le dernier mois de relevé.
Reconstituez une année de charges. Divisez les coûts annuels par douze pour les rendre visibles, mais conservez leur date réelle de paiement dans un calendrier. Impôts, assurances, entretien et abonnements ne disparaissent pas parce qu’ils ne sont pas prélevés mensuellement. Une mensualité compatible avec un mois calme peut devenir difficile lorsque plusieurs échéances se concentrent.
Définissez ensuite une marge de sécurité personnelle et testez un scénario moins favorable. Le chiffre retenu doit être expliqué par vos besoins plutôt que présenté comme une règle universelle. Vous pouvez conclure qu’un crédit légalement envisageable n’est pas souhaitable pour votre situation. Cette conclusion n’est pas une incapacité administrative : elle peut être une décision prudente de ne pas engager une part trop importante de vos revenus futurs.
Rassembler les pièces avant d’envoyer une demande
Demandez au prêteur la liste adaptée à votre situation : identité, résidence, revenus, emploi et engagements existants. Un salarié à revenu régulier, un indépendant et une personne récemment installée ne fourniront pas nécessairement les mêmes éléments. Le formulaire peut demander des données complémentaires après une première simulation. Préparez les documents exacts plutôt que de remplir les champs à partir d’estimations optimistes.
Listez tous les remboursements, leasings, soldes de crédit et obligations pertinentes. Ne présentez pas un engagement comme disparu tant qu’il n’est pas effectivement réglé ou clôturé. Si vous demandez un refinancement, fournissez le décompte permettant d’identifier le montant nécessaire et le traitement de l’ancien contrat. L’objectif est que le dossier décrive une situation cohérente, vérifiable et identique chez les prestataires comparés.
Conservez une copie de ce que vous transmettez et notez la date. Utilisez les canaux officiels du prestataire pour les documents sensibles. Une publicité ou un interlocuteur qui promet une acceptation sans vérification ne remplace pas un processus contractuel. Si une demande de pièce vous semble disproportionnée ou incohérente, obtenez une explication avant de poursuivre ; ne transmettez pas vos accès bancaires personnels comme des justificatifs ordinaires.
Lire un taux annoncé « à partir de »
Un taux minimal publicitaire décrit une possibilité sous conditions, pas le taux que vous recevrez. L’offre finale dépend du produit, de l’examen et des caractéristiques du dossier. Pour comparer, attendez les propositions écrites portant sur le même montant net et la même durée. Une fourchette très basse affichée par un prestataire ne suffit pas à le déclarer moins cher que votre offre ferme ailleurs.
Distinguez taux nominal, taux annuel effectif et coût total indiqué. Cherchez les frais intégrés, les options facultatives et les conditions qui modifient le coût. Le contrat doit permettre de comprendre ce que vous recevez et ce que vous devrez payer. Si un élément est présenté séparément, demandez s’il est obligatoire pour obtenir le taux et comment il intervient dans le coût comparé.
Un plafond légal n’est pas une cible commerciale. Deux offres situées sous le plafond peuvent rester très différentes en coût et en souplesse. Inversement, un taux inférieur ne rend pas le crédit supportable si le montant ou les autres engagements sont excessifs. Votre choix repose sur deux contrôles distincts : les conditions du financement et sa place dans le budget.
Refaire le calcul de mensualité avec des hypothèses explicites
Pour un prêt amortissable à mensualité constante, une simulation pédagogique utilise la formule M = C × i / (1 − (1 + i)^−n), où C est le capital, i le taux mensuel et n le nombre de mensualités. Si le taux donné est annuel effectif, sa conversion cohérente est i = (1 + r)^(1/12) − 1. Cette formule suppose des périodes régulières et aucun coût supplémentaire.
Exemple hypothétique : pour 10 000 CHF, un taux annuel effectif de 6 % et 36 mensualités, la mensualité calculée est d’environ 303,50 CHF et le total proche de 10 926 CHF. Les arrondis de chaque échéance, les dates exactes et les modalités du contrat peuvent produire un résultat différent. Ce calcul est un moyen de contrôle, pas un échéancier émis par une banque.
Pour reproduire l’exercice, saisissez le capital, convertissez le taux en décimal, calculez le taux mensuel puis appliquez la formule. Multipliez ensuite la mensualité non arrondie par le nombre de mois et soustrayez le capital pour obtenir le coût financier théorique. Vérifiez enfin l’écart avec l’offre écrite. Un écart inexpliqué doit conduire à examiner les conventions et les coûts, pas à supposer une erreur ou une fraude.
Mesurer le compromis entre durée et coût total
Allonger la durée peut réduire la mensualité tout en augmentant les intérêts cumulés. Avec le même capital hypothétique de 10 000 CHF et un taux annuel effectif constant de 6 %, une durée de 60 mois conduit à une mensualité d’environ 192,59 CHF, pour un total proche de 11 555,39 CHF. Comparez ce résultat au scénario de 36 mois, à hypothèses identiques.
L’écart de mensualité améliore la trésorerie mensuelle, mais prolonge l’engagement et augmente le coût théorique. Aucun des deux scénarios n’est automatiquement préférable : une mensualité plus élevée peut fragiliser votre budget, tandis qu’une durée trop longue peut financer encore un bien déjà remplacé. Le choix doit tenir compte de l’usage, de votre marge et de la stabilité attendue des revenus.
Demandez plusieurs échéanciers pour le même besoin plutôt que de comparer deux montants empruntés différents. Ajoutez une colonne indiquant la date de dernière mensualité et vos autres projets à cette date. Cette mise en perspective révèle des contraintes qu’un taux ne montre pas : retraite, changement d’activité ou nouveau financement pourraient intervenir alors que le crédit n’est pas encore terminé.
Tester une baisse de revenu avant la signature
Votre scénario défavorable doit correspondre à un événement plausible pour votre ménage : réduction d’activité, perte temporaire d’un revenu, fin d’une prime ou hausse d’une charge connue. Recalculez le reste disponible avec la mensualité inchangée. Vous ne cherchez pas à prévoir exactement l’avenir ; vous vérifiez si votre décision dépend d’une absence totale d’imprévu.
Exemple fictif : après les charges normales et la mensualité, le ménage conserve 450 CHF. Une baisse de revenu de 300 CHF laisse 150 CHF, avant une réparation ou une dépense médicale non prévue. Le budget peut encore être positif et pourtant offrir très peu de souplesse. L’analyse doit signaler cette fragilité plutôt que conclure uniquement à partir du signe positif du résultat.
Identifiez les actions possibles si le scénario se réalise : dépenses reportables, réserve disponible et interlocuteur à contacter. Ne comptez pas sur un nouvel emprunt pour payer celui-ci. Une solution de financement futur n’est pas garantie, surtout lorsque la situation se dégrade. Si aucune marge réaliste n’existe, il peut être nécessaire de réduire le besoin, retarder la dépense ou rechercher un accompagnement budgétaire.
Comparer assurance facultative et coût du crédit
Une assurance associée au prêt peut modifier le coût et répondre à certains risques définis au contrat. Demandez si elle est facultative, comment sa prime est calculée et quelles situations sont réellement couvertes. Les exclusions, délais, limites de durée et conditions de statut sont déterminants. Une étiquette « protection des mensualités » ne signifie pas que toute baisse de revenu entraînera une prise en charge.
Comparez l’offre avec et sans assurance lorsque le choix est possible. Conservez le même capital et la même durée, puis ajoutez les primes au coût total. Vérifiez aussi si la prime est financée ou payée séparément. Un coût inclus dans le capital peut lui-même produire des intérêts ; cette structure doit être visible avant de conclure sur une mensualité présentée comme unique.
N’attribuez pas une valeur de protection que vous n’avez pas vérifiée. Si votre statut ou un risque déjà connu entre dans une exclusion, le produit peut ne pas répondre au besoin qui vous pousse à le souscrire. Posez une question précise à l’assureur et conservez la réponse. Cette vérification est indépendante de la décision du prêteur d’accorder le crédit.
Préparer un remboursement anticipé
Un remboursement anticipé peut réduire la durée de financement et certains coûts futurs selon les règles et le contrat applicables. Avant de transférer une somme, demandez un décompte à la date choisie. Le solde visible dans une application ne représente pas nécessairement le montant exact permettant de clôturer le prêt ce jour-là. Les intérêts courus et les modalités de comptabilisation doivent être clarifiés.
Vérifiez ensuite ce que vous souhaitez obtenir : réduction de durée, réduction de mensualité ou clôture. Une instruction ambiguë peut ne pas produire l’effet attendu. Conservez la confirmation et contrôlez l’échéancier suivant. Si le crédit est intégralement remboursé, demandez la preuve de clôture et vérifiez le traitement de tout prélèvement automatique encore programmé.
Utiliser toute votre réserve pour réduire une dette doit également être examiné avec le calendrier des dépenses. Le gain d’intérêts peut être intéressant, mais vous pourriez vous retrouver sans liquidités pour une obligation proche. Comparez les deux effets plutôt que de décider uniquement sur le taux. Une réserve affectée aux impôts ou à une facture certaine ne constitue pas un excédent librement disponible.
Examiner un refinancement sans masquer l’allongement
Un refinancement remplace ou réorganise une dette, mais il ne fait pas disparaître le capital à rembourser. Comparez le solde de l’ancien crédit, le coût restant, les frais de sortie éventuels et le total de la nouvelle proposition. Une mensualité réduite peut provenir seulement d’une durée plus longue, même si le taux paraît meilleur. Il faut donc confronter les deux échéanciers complets.
Évitez de mélanger le refinancement et une nouvelle dépense dans un seul total inexpliqué. Si le nouveau crédit ajoute des liquidités, séparez cette part du montant qui règle l’ancienne dette. Vous pourrez mesurer l’économie ou le surcoût du remplacement sans attribuer à tort un supplément de capital à une amélioration de prix. L’ancien contrat doit ensuite être effectivement soldé selon la procédure convenue.
Vérifiez qui exécute ce règlement et à quelle date. Deux mensualités peuvent se chevaucher si la transition est mal organisée. Gardez une réserve pour la période de passage et ne supprimez pas un prélèvement sans confirmation. Un refinancement utile doit améliorer un élément clairement identifié, avec un coût global compris et une sortie de l’ancien engagement documentée.
Droit de révocation et temps de lecture
L’article 16 LCC prévoit, pour les contrats et situations auxquels il s’applique, un droit de révocation écrit de quatorze jours avec des règles de départ du délai et des exceptions. Ne transformez pas ce résumé en garantie applicable à tout financement. Lisez la clause de votre contrat et les dispositions correspondantes dans la LCC officielle.
Le délai ne doit pas servir de prétexte pour signer un document incompris. Avant l’acceptation, vérifiez le montant, le taux effectif, les échéances, le total, les options et les modalités de remboursement. Demandez les explications manquantes par écrit. Conservez la version que vous avez signée, car une simulation antérieure ou une page publicitaire peut présenter des conditions différentes.
Si vous envisagez une révocation, consultez immédiatement la procédure, le destinataire et le mode de preuve approprié. Ce guide ne calcule pas un délai individuel ni ne fournit une conclusion juridique sur votre contrat. Il souligne l’importance de garder les dates de réception, les documents et les preuves d’envoi. L’urgence commerciale ne remplace pas le temps nécessaire à comprendre un engagement de plusieurs années.
Reconnaître les promesses qui ne constituent pas une offre
Une indication de faisabilité, une simulation de taux et une acceptation contractuelle sont trois états différents. Demandez quel stade a réellement été atteint. Une page de comparaison peut sélectionner des produits compatibles avec quelques critères sans connaître votre budget complet. L’affichage d’un résultat ne prouve donc pas que le prêteur acceptera le dossier ni qu’il conservera le taux annoncé.
Soyez attentif aux demandes d’argent ou de documents qui ne correspondent pas au processus décrit par l’établissement. Vérifiez l’identité du prêteur et de l’intermédiaire, les coordonnées et le contrat de service. Ne communiquez pas un code de validation bancaire à un interlocuteur qui promet de débloquer un crédit. Une démarche officielle doit pouvoir être retrouvée dans les canaux publics du prestataire.
Si un intermédiaire intervient, demandez clairement son rôle, les établissements qu’il examine et sa rémunération. Une sélection limitée doit être présentée comme telle. Vous devez pouvoir distinguer l’aide à constituer un dossier, la recherche d’offres et la décision d’octroi. Aucun de ces services ne garantit à lui seul un financement, et leur intérêt se mesure à des prestations effectivement décrites.
Deux offres écrites : les lignes à rapprocher
Placez les propositions côte à côte et commencez par le capital net versé. Deux offres portant le même intitulé peuvent financer des montants différents si une prime ou une autre charge est incorporée. Vérifiez ensuite les dates de versement, de première échéance et de dernière échéance. Un décalage de calendrier peut expliquer une partie d’un écart qui semblait venir seulement du taux.
Ajoutez une ligne pour le total dû selon le contrat et une autre pour les options non obligatoires. Relevez les conditions de remboursement anticipé, de modification et d’incident de paiement. Une offre n’est pas complète pour votre décision si vous ignorez ce qui se passe lorsque vous remboursez plus vite ou rencontrez une difficulté. Demandez ces informations avant d’attribuer un avantage de souplesse à un prestataire.
Pour les points essentiels, utilisez trois statuts : confirmé, défavorable mais accepté, ou non résolu. Un document manquant ne doit pas être transformé en absence de frais. Si les offres ne reposent pas sur les mêmes hypothèses, demandez une version corrigée plutôt que d’essayer de les rendre comparables par un calcul approximatif. La conclusion pourra alors expliquer à la fois le coût et les contraintes que vous acceptez.
Quand le dossier comporte plusieurs revenus
Pour un ménage à plusieurs revenus, vérifiez qui emprunte et qui est engagé. Le simple fait de partager des dépenses ne signifie pas que les revenus et obligations sont automatiquement regroupés dans le contrat. Demandez comment le prêteur examine chaque personne et quelles pièces sont nécessaires. Les termes de responsabilité doivent être compris avant que l’un signe en pensant seulement aider l’autre à obtenir un meilleur taux.
Construisez aussi un budget où un seul revenu reste disponible temporairement. Cette hypothèse peut révéler une dépendance forte qui n’apparaît pas dans le total du ménage. Ne supposez pas qu’une aide familiale sera permanente si elle n’est pas documentée comme telle. Les ressources irrégulières doivent être identifiées séparément afin de ne pas financer une échéance fixe avec une rentrée incertaine.
Enfin, prévoyez comment les mensualités seront payées en cas de changement de vie. Un accord interne sur la répartition ne modifie pas nécessairement les obligations envers le prêteur. Conservez les documents et demandez une modification officielle lorsque la situation l’exige. Cette clarification permet de comparer le crédit sur le risque réellement assumé par chaque personne, pas seulement sur un montant mensuel partagé verbalement.
Suivre la part de capital réellement remboursée
Dans une mensualité de prêt amortissable, une partie rémunère le financement et une autre réduit le capital selon l’échéancier. Ne comparez donc pas la somme des mensualités déjà payées au capital initial comme si tout avait réduit la dette. Demandez le solde exact et rapprochez-le du tableau contractuel. Cela devient indispensable avant un refinancement ou un remboursement anticipé.
Un petit tableau suffit : date, paiement prévu, paiement exécuté et capital restant communiqué par le prêteur. Ajoutez les versements exceptionnels et leur traitement confirmé. Si le solde ne suit pas votre estimation, cherchez les dates, coûts ou modifications qui expliquent l’écart. Ce suivi rend visible la progression réelle du remboursement et vous évite de planifier une nouvelle dépense sur un capital que vous pensez, à tort, déjà libéré.
Après l’octroi : contrôler les échéances et agir tôt
À réception des fonds, vérifiez le montant net et comparez-le au contrat. Enregistrez les dates de mensualité et le compte de prélèvement. Gardez l’échéancier avec votre budget annuel. Une bonne organisation consiste aussi à rapprocher périodiquement les paiements du solde prévu, surtout après un remboursement exceptionnel ou une modification contractuelle.
Si une difficulté apparaît, contactez rapidement le prêteur par un canal officiel et demandez les options concrètes. Ne considérez pas un accord oral comme une modification certaine de vos obligations. Une réduction temporaire ou un rééchelonnement peut avoir des conséquences sur le coût total et la durée ; obtenez les conditions écrites. Conservez le budget qui explique la difficulté et les démarches déjà effectuées.
Pour préparer votre choix, utilisez la typologie des crédits afin de vérifier la famille de financement, puis le budget des frais bancaires pour identifier les charges de compte. Votre fiche de décision doit réunir besoin net, marge mensuelle, scénario défavorable, offres comparables et coût total. Le résultat utile est un engagement compris et soutenable, ou une décision documentée de ne pas emprunter.