
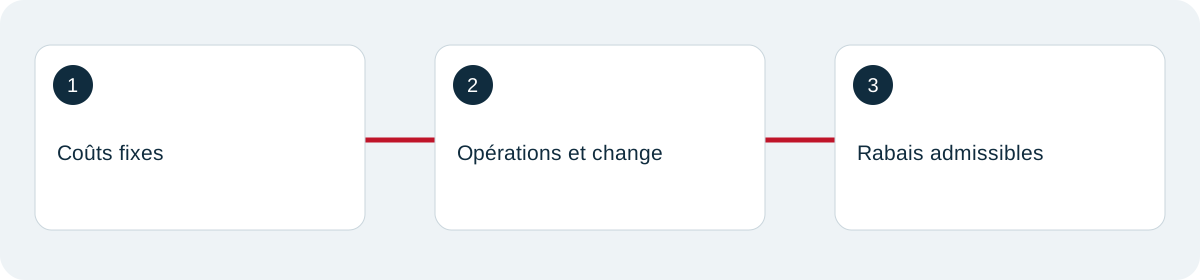
Pour comparer les frais bancaires en Suisse, additionnez ce que vous payez réellement sur une année : tenue du compte, cartes, retraits, paiements, change, documents et opérations exceptionnelles. Déduisez ensuite les rabais dont vous remplissez les conditions. Le prix mensuel affiché ne suffit pas, car deux offres au même prix peuvent couvrir des services différents. La bonne comparaison porte sur vos opérations, avec les mêmes hypothèses pour chaque banque.
Ce guide explique comment reconstruire une facture, vérifier un package et décider si un changement vaut le travail nécessaire. Les pages tarifaires citées ont été consultées le 22 octobre 2026. Les montants de nos cas pratiques sont des hypothèses pédagogiques lorsqu’ils ne sont pas explicitement attribués à un établissement. Ils ne constituent pas des offres commerciales. Pour choisir aussi votre mode de relation et vos services indispensables, complétez cette analyse par le guide des banques en Suisse.
Distinguer le prix annoncé du service effectivement acheté
Un compte privé sert notamment à encaisser des revenus et exécuter des paiements. Un package peut y ajouter une carte, plusieurs comptes ou des prestations supplémentaires. La ligne « prix du compte » peut donc désigner une offre étroite ou un ensemble. Avant de comparer des montants, écrivez les services que chacun comprend. Un produit moins cher n’est une économie que s’il vous permet de faire les mêmes choses utiles.
Prenez deux relevés récents et votre contrat. Identifiez le nom exact du produit, sa devise, les personnes titulaires et les cartes rattachées. Séparez les services personnels de ceux d’un ménage ou d’une activité indépendante. Des frais attachés à une carte supplémentaire ne décrivent pas nécessairement le compte principal. Conservez également la date du barème : votre ancienne facture et la proposition destinée aux nouveaux clients peuvent relever de conditions différentes.
Ne valorisez pas automatiquement chaque avantage inclus. Une assurance, un programme de points ou une réduction ne compense une cotisation que si vous en avez un usage réaliste et vérifiez ses conditions. Vous pouvez établir une première comparaison sans attribuer de valeur à ces avantages, puis une seconde avec votre estimation prudente. Cette distinction empêche une promesse publicitaire de devenir une économie fictive dans votre tableau.
Construire votre inventaire annuel sans oublier les petites lignes
Téléchargez douze mois de relevés et recherchez les écritures correspondant aux commissions, cartes, retraits et frais de paiement. Classez les postes par service plutôt que par libellé bancaire : plusieurs formulations peuvent désigner un même coût. Écartez les achats eux-mêmes, les remboursements et les virements entre vos comptes. Un relevé de carte comporte à la fois vos dépenses et les frais du moyen de paiement ; les additionner sans distinction fausse le résultat.
Pour chaque coût, notez le montant, la fréquence et la raison. Une commission trimestrielle doit être ramenée à l’année ; un remplacement de carte exceptionnel ne doit pas être traité comme une mensualité. Conservez néanmoins ces exceptions dans une colonne séparée. Votre comparaison doit montrer le coût d’une année habituelle et celui d’une année avec incident, voyage ou changement de situation.
Si vous n’avez que trois mois d’historique, annualisez uniquement les opérations véritablement régulières. Ajoutez les événements saisonniers connus, comme les vacances, et indiquez que le relevé est incomplet. Une annualisation n’est pas une observation de douze mois. Cette précision devient utile si un établissement vous propose un rabais temporaire : vous pourrez confronter la première année au régime normal sans mélanger les périodes.
Examiner les frais fixes et les rabais conditionnels
Un frais fixe se paie même lorsque le compte est peu utilisé. Il représente donc une base facile à comparer, à condition d’intégrer toutes les cotisations nécessaires. Sur la page UBS consultée, Classic est affiché à 8 CHF par mois au tarif réduit, avec un supplément de 5 CHF lorsque les conditions indiquées ne sont pas remplies. La même page présente aussi Easy à 0 CHF, avec un contenu distinct. Ce ne sont pas deux prix du même ensemble. Offres et conditions UBS.
PostFinance présente Smart à 5 CHF par mois et SmartPlus à 10 CHF, avec des rabais liés notamment à certains produits détenus. La page distingue le patrimoine investi admissible des simples avoirs de compte. Il serait donc incorrect de considérer tout solde de 25 000 CHF comme un droit automatique à réduction. Packages bancaires PostFinance.
Pour votre budget, calculez les deux situations : condition satisfaite et condition perdue. Si un retrait d’épargne, une fin d’études ou la clôture d’un produit fait disparaître l’avantage, le coût augmente. Demandez comment la condition est mesurée et à quelle fréquence elle est contrôlée. Une réduction utile aujourd’hui peut devenir peu pertinente après un déménagement ou un changement de revenus.
Mesurer le coût des cartes sans compter deux fois
Vérifiez si la carte de débit est comprise dans le package et si une carte de crédit fait l’objet d’une facture séparée. Une cotisation facturée par un émetteur externe peut ne pas apparaître dans les frais du compte. Pour un couple, examinez aussi les cartes supplémentaires. Comparer une seule carte à un ensemble utilisé par deux personnes introduit un écart de service avant même d’observer le prix.
Écrivez une ligne par carte : titulaire, fonction, cotisation, monnaie de facturation, opérations habituelles et limites. Ne confondez pas une gratuité de cotisation avec une gratuité de toutes les opérations. Les paiements étrangers, les retraits, les factures papier ou le règlement échelonné peuvent ajouter des coûts. Pour la comparaison du crédit, du remboursement et des assurances, consultez le pilier sur les cartes de crédit.
Une suppression de carte n’est pas toujours une économie immédiate. Vérifiez les abonnements qui l’utilisent, les réservations en cours et les remboursements attendus. Vous pouvez décider de conserver une seconde carte comme moyen de secours, mais son coût doit apparaître comme le prix d’une continuité choisie. Ce raisonnement est plus utile qu’une règle générale selon laquelle une seule carte suffirait toujours.
Compter les retraits selon leur lieu et leur fréquence
Le prix d’un retrait dépend souvent du distributeur, du pays et des conditions du produit. Comptez séparément les retraits sur le réseau de votre banque, ceux d’un autre réseau suisse et ceux à l’étranger. Pour chaque catégorie, relevez le nombre annuel et le coût observé. Un retrait mensuel et quatre petits retraits hebdomadaires ne produisent pas le même résultat si le tarif prévoit un montant par opération.
La page Yuh consultée annonce notamment un retrait gratuit par semaine en Suisse et une tarification spécifique à l’étranger. Ce repère illustre l’importance de la fréquence : une limite hebdomadaire ne doit pas être transformée en enveloppe mensuelle librement reportable. Vérifiez toujours le fonctionnement exact dans le tarif correspondant à votre carte. Tarification Yuh.
Un distributeur peut proposer sa propre conversion ou afficher une commission avant validation. Conservez ces informations séparément des frais de votre banque : elles concernent un autre intervenant. Avant un voyage, identifiez les deux niveaux de coût et votre besoin réel d’espèces. Une comparaison sérieuse peut conclure qu’une offre convient aux paiements mais moins aux retraits fréquents ; elle doit rendre ce compromis visible.
Décomposer un paiement en devise
Un achat étranger peut faire intervenir le taux de conversion, une majoration ou commission explicite et d’autres frais prévus au contrat. Pour comparer, partez du même achat dans la même monnaie. Notez le montant d’origine et le débit en francs. Un simple pourcentage publicitaire ne permet pas de reconstruire le coût si le cours utilisé ou le moment de conversion diffère.
Exemple hypothétique : un ensemble d’achats représente 4 000 CHF après conversion de référence. Avec une majoration supposée de 1 %, le poste représente 40 CHF ; à 2 %, il représente 80 CHF. L’écart est de 40 CHF, avant toute cotisation ou autre frais. Il ne s’agit pas d’un classement d’émetteurs : ce calcul montre pourquoi le volume annuel en devises peut peser davantage qu’un petit écart de tenue de compte.
Évitez d’évaluer une banque sur un seul paiement réalisé un jour particulier. Les dates de comptabilisation et les monnaies peuvent différer. Pour votre contrôle personnel, conservez plusieurs opérations comparables et les documents tarifaires. Si vous détenez déjà une devise, distinguez son achat initial et son utilisation ultérieure : il serait erroné de considérer que le paiement n’a jamais eu de coût de conversion parce que celui-ci s’est produit plus tôt.
Vérifier les virements et les opérations assistées
Les paiements électroniques ordinaires, les ordres transmis au guichet et les virements internationaux ne relèvent pas nécessairement du même tarif. Dressez une liste des pays et monnaies que vous utilisez vraiment. Demandez quelles conditions s’appliquent lorsque des intermédiaires interviennent et comment les frais sont répartis. Un paiement annoncé comme peu coûteux à l’émission ne prouve pas que le destinataire recevra le montant intégral attendu.
Pour un ménage qui verse régulièrement de l’argent à l’étranger, le coût utile est celui d’un transfert complet : montant débité, montant reçu, délai et assistance en cas d’erreur. Comparez la même destination et la même monnaie. Pour un virement exceptionnel important, obtenez une confirmation écrite des coordonnées et de la procédure. Le besoin de sécurité opérationnelle peut justifier un service que vous n’utiliseriez pas chaque mois.
Si vous avez besoin d’aide au guichet, ne construisez pas votre budget sur un usage exclusivement numérique. Comptez les opérations assistées prévues et vérifiez leur disponibilité. À l’inverse, un utilisateur autonome peut économiser en choisissant des documents électroniques. La meilleure hypothèse est celle qui correspond à votre pratique réelle, pas celle qui donne artificiellement le total le plus faible au comparateur.
Donner un prix aux documents et aux demandes exceptionnelles
Les relevés papier, duplicatas, attestations et recherches d’archives peuvent être tarifés. Relisez les écritures de l’année et identifiez ce qui pourrait être évité par une organisation différente. Télécharger régulièrement vos documents est une mesure pratique, mais elle ne remplace pas les exigences d’une administration ou d’un tiers qui demande une attestation spécifique. Vérifiez le type de document nécessaire avant de demander un service payant.
Le coût du papier peut être récurrent alors que la demande d’une attestation est ponctuelle. Placez les deux dans des catégories distinctes. Si un membre du ménage ne peut pas utiliser facilement une application, le document papier peut répondre à un besoin réel. L’analyse des frais ne doit pas transformer une contrainte d’accessibilité en dépense prétendument inutile.
Lors d’un changement de banque, prévoyez l’archivage avant la clôture. Demandez pendant combien de temps les documents restent accessibles, sous quel format et à quel prix. Une économie annuelle modeste peut être absorbée par plusieurs recherches de pièces après fermeture. Intégrez donc un petit plan de sortie à votre comparaison : quelles informations télécharger, quelles attestations conserver et quelles opérations attendre avant de fermer le compte.
Calculer deux scénarios avec une formule transparente
La formule de travail est : coût annuel = frais fixes + cartes nécessaires + frais par opération + change + options + exceptions probables − avantages réellement utilisables. Les intérêts créditeurs éventuels doivent apparaître à part avant de produire un solde net. Ne soustrayez pas un avantage de fidélité à sa valeur maximale si vous ne savez pas comment l’utiliser.
Considérons deux offres fictives. A facture 6 CHF par mois, 30 CHF de carte annuelle, 18 retraits à 2 CHF et 40 CHF de frais de change estimés. Son coût total est 178 CHF. B facture 3 CHF par mois, aucune cotisation de carte dans l’hypothèse retenue, 54 CHF de retraits et 70 CHF de change : le total est 160 CHF. B économise 18 CHF, bien moins que ne le suggère la différence de prix mensuel.
Ajoutons un besoin de service absent de B, évalué à 25 CHF pour l’année. B passe à 185 CHF. Le classement s’inverse sans que le prix affiché ait changé. Cette démonstration ne favorise aucune banque : elle montre que les services obligatoires et les opérations de votre profil déterminent le résultat. Gardez le tableau et modifiez seulement une hypothèse à la fois pour comprendre ce qui fait varier la décision.
Tester les seuils et le coût de l’argent immobilisé
Une offre peut accorder un avantage sous condition d’avoirs. Ne déplacez pas de l’argent uniquement pour obtenir une remise sans examiner sa disponibilité et son usage prévu. Si cette somme doit financer prochainement une dépense, la condition risque de disparaître. Si elle doit être investie, les frais et risques du placement ne deviennent pas neutres parce qu’un package bancaire est moins cher.
Un exemple purement pédagogique : une réduction de 60 CHF par an associée à une somme de 20 000 CHF représente 0,3 % de cette somme. Ce rapport n’est ni un rendement ni un coût d’opportunité complet. Il permet seulement de voir l’ordre de grandeur de l’avantage. Toute comparaison avec un placement exige ensuite le même horizon, la même disponibilité, des frais et un risque comparables.
Demandez quelles catégories d’avoirs comptent réellement : liquidités, titres ou produits précis. Vérifiez aussi les conditions pour les comptes joints et les membres du ménage. Une règle applicable à un titulaire ne se transmet pas automatiquement à un autre. La décision doit pouvoir être expliquée sans supposer une réduction qui n’apparaît pas dans votre contrat ou dans une confirmation de l’établissement.
Décider si un changement de banque est rentable
Comparez l’économie annuelle au coût de transition : temps consacré, éventuels transferts, période de double équipement et opérations encore en cours. Ce coût n’est pas seulement monétaire. Pour une personne qui possède de nombreux prélèvements, plusieurs cartes et des revenus irréguliers, le changement exige plus d’organisation que pour un compte secondaire presque vide. Décrivez ce travail avant de conclure sur un montant annuel.
Vous pouvez calculer un délai de récupération. Si le changement représente 80 CHF de coûts directs et économise ensuite 40 CHF par an, le délai simple est de deux ans. Si l’offre promotionnelle réduit seulement la première année, refaites le calcul au tarif durable. N’attribuez pas au temps une valeur prétendument exacte : utilisez plutôt une appréciation explicite de l’effort et de l’importance des services gagnés.
Conserver un compte et ajuster ses options peut parfois répondre au problème. Demandez un examen du package, des cartes inutilisées et du canal documentaire. Cette démarche n’assure pas une remise, mais elle fournit un point de comparaison écrit. Vous pourrez ensuite choisir entre optimisation, compte secondaire ou changement complet, avec une justification plus précise qu’une réaction à une commission isolée.
Préparer une migration sans interrompre les paiements
Ouvrez la nouvelle relation seulement après avoir confirmé les conditions essentielles. Vérifiez la réception d’un virement, le fonctionnement de l’accès et les limites de paiement avant de transférer votre organisation entière. Établissez une liste des employeurs, assurances, administrations et abonnements à informer. Utilisez vos propres documents : aucun modèle général ne connaît toutes les relations qui utilisent votre ancien compte.
Conservez une période de surveillance suffisante pour les remboursements, paiements différés et cotisations annuelles. Ne clôturez pas une carte simplement parce qu’elle n’apparaît pas dans les dépenses du dernier mois. Une réservation ou un litige peut être encore ouvert. Demandez à l’établissement comment traiter ces situations avant la fermeture, plutôt que de découvrir les contraintes après avoir perdu l’accès.
Après la migration, contrôlez le premier relevé puis une période correspondant à la facturation normale. Comparez les coûts observés à votre scénario. Un écart doit être expliqué : opération oubliée, condition non remplie, nouvelle version tarifaire ou erreur. Gardez cette analyse pour votre prochain bilan annuel. La réduction des frais devient ainsi un processus vérifiable, sans changer de banque à chaque campagne promotionnelle.
Traiter les cas qui changent vraiment le calcul
Une personne frontalière doit vérifier l’éligibilité liée à sa résidence, les monnaies utilisées et les frais propres aux non-résidents. Un compte accessible à un résident suisse n’est pas automatiquement disponible aux mêmes conditions dans un autre pays. Faites préciser les obligations documentaires et les restrictions avant de comparer les tarifs. Les situations fiscales particulières ne peuvent pas être déduites d’une simple grille commerciale.
Pour un indépendant, séparez les flux privés et professionnels dans votre analyse, même si vous envisagez une relation unique. Le nombre de paiements, l’encaissement, les justificatifs et les droits d’accès peuvent modifier le produit nécessaire. Pour une famille, vérifiez les procurations, cartes et besoins de secours. Aucun forfait universel ne remplace cet inventaire des usages.
Enfin, un faible volume d’opérations ne signifie pas que l’assistance est sans valeur. La capacité à résoudre un problème d’accès, obtenir un document ou comprendre une écriture peut compter davantage qu’une petite différence de cotisation. Inscrivez ces critères avant d’observer le prix. Vous éviterez de justifier après coup une offre qui échoue sur un besoin initialement indispensable.
Vérifier une facture et demander une correction précise
Lorsque votre relevé ne correspond pas au tarif attendu, commencez par décrire l’écart sans conclure sur sa cause. Relevez la date, le montant, le libellé et le produit concerné. Joignez la version de la grille ou la confirmation qui vous a conduit à attendre un autre prix. Demandez quel poste explique le prélèvement et quelle période il couvre. Une commission annuelle peut être normale mais comptabilisée à une date que vous n’aviez pas anticipée.
Si la discussion porte sur un rabais, indiquez les éléments que vous pensez avoir remplis et leurs dates. L’établissement peut utiliser une autre période d’observation ou exclure certaines catégories d’avoirs. Vous pourrez alors distinguer une erreur, une condition mal comprise et une évolution du contrat. Cette qualification compte pour décider de la suite : remboursement d’une écriture, changement d’option ou nouvelle comparaison de l’offre.
Conservez la réponse et contrôlez le relevé suivant si une correction est annoncée. Un message d’explication ne prouve pas qu’un remboursement a été exécuté. Notez séparément « demandé », « accepté » et « crédité ». Ce suivi évite de compter une économie promise comme une somme déjà récupérée. Si le désaccord persiste, utilisez la procédure de réclamation officielle de l’établissement et gardez une chronologie exploitable.
Refaire le calcul lors d’un changement de résidence
Un déménagement peut modifier l’éligibilité et la tarification. Avant le changement, demandez si le compte reste ouvert, si un supplément apparaît et quels services seront maintenus. Les règles peuvent dépendre du pays de résidence et du produit. Un compte utilisé depuis longtemps ne conserve pas nécessairement toutes ses conditions après un départ à l’étranger.
Refaites le scénario avec les nouvelles monnaies et les nouveaux transferts. Une économie sur la cotisation peut être dépassée par un besoin de change régulier ou une formalité payante. Ajoutez aussi les documents nécessaires à la déclaration dans le nouveau pays. Vous comparez ainsi l’organisation future, au lieu de prolonger un total annuel qui décrivait seulement votre ancienne situation.
Comparer la facture prévue et la facture après changement
Gardez une copie du scénario qui a motivé votre choix, puis créez une colonne de coûts réellement observés. Au premier contrôle annuel, séparez les écarts de prix et les écarts d’usage. Si vous avez voyagé davantage ou ajouté une carte, le total peut dépasser la prévision sans que le tarif ait changé. Si les opérations sont identiques, recherchez plutôt une condition ou une ligne oubliée.
Ce rapprochement permet d’améliorer la comparaison suivante. Remplacez progressivement les hypothèses par des observations, tout en conservant les événements exceptionnels à part. Vous pourrez alors dire combien a coûté votre organisation pour une année donnée et pourquoi, sans transformer cette expérience personnelle en classement universel des banques suisses. La preuve utile reste votre périmètre, votre relevé et la version des conditions qui s’appliquait à cette période.
Votre fiche de décision avant de modifier le compte
Votre dossier final doit contenir le tarif consulté, le contrat actuel, le scénario annuel, les conditions de rabais et les questions non résolues. Classez les lignes « confirmé », « absent » ou « à vérifier ». Une question sur un service indispensable empêche une conclusion ferme ; elle ne doit pas être remplacée par zéro dans le tableur. Cette discipline est particulièrement utile pour les opérations internationales et les cartes.
Retenez séparément trois résultats : le coût attendu de l’année normale, le coût d’une année avec les exceptions prévues et la variation si une condition de réduction disparaît. Vous obtenez une décision plus robuste qu’un total unique. Conservez aussi la date de contrôle, car une comparaison peut rester correcte sur sa méthode alors que certains tarifs ont changé.
Pour poursuivre, reliez votre analyse aux comptes et dépôts, aux cartes de crédit et au choix de banque. L’objectif est de connaître ce que vous achetez, ce que vous utilisez et ce que vous payez. Une fois ces trois éléments documentés, vous pouvez demander une clarification ou changer d’offre sur une base mesurable.