
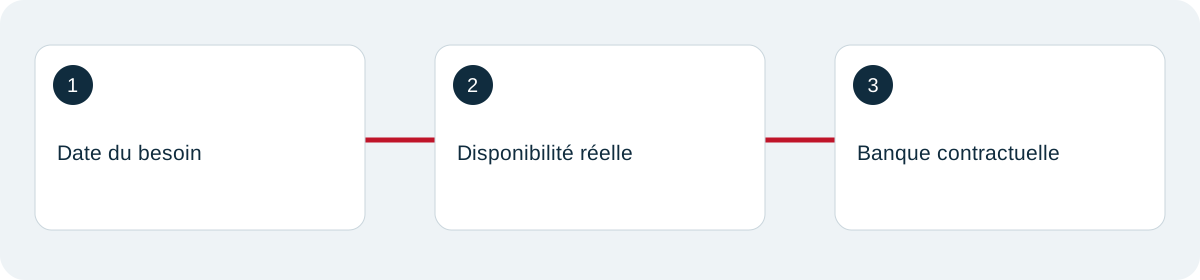
Un dépôt bancaire doit d’abord correspondre à la date à laquelle vous aurez besoin de l’argent. Le compte utilisé pour les factures, la réserve d’urgence et une somme destinée à un achat immobilier ne remplissent pas le même rôle. Comparez leur disponibilité, les conditions de retrait, les frais et la banque qui détient juridiquement les avoirs, puis seulement leur rémunération. Le taux le plus élevé n’est pas une réponse suffisante si l’argent devient difficile à récupérer au moment prévu.
En Suisse, la garantie des dépôts porte, sous ses conditions, sur un plafond de 100 000 CHF par client et par banque. Ce n’est pas un plafond par compte ni par application. Ce repère est confirmé par esisuisse. Les sources de ce guide ont été consultées le 22 octobre 2026. Les exemples d’organisation et de rendement sont hypothétiques ; aucun taux d’épargne cité en exemple ne décrit une offre bancaire actuelle.
Commencer par séparer les fonctions de votre argent
Avant de chercher un compte, répartissez vos liquidités selon leur usage. Une première poche finance les dépenses courantes jusqu’au prochain revenu. Une seconde absorbe les dépenses imprévues que vous ne pourriez pas reporter. Une troisième prépare des projets à date connue : impôts, travaux, formation ou apport pour un logement. Une somme qui remplit plusieurs fonctions doit être répartie dans le raisonnement, même si vous la conservez provisoirement sur un seul compte.
Écrivez pour chaque poche le montant, la date la plus proche de besoin et la conséquence d’une indisponibilité. Vous pouvez tolérer un préavis pour un projet lointain, mais pas nécessairement pour une facture urgente. Cette analyse permet d’éviter une erreur fréquente : comparer une rémunération attractive sur un produit bloqué avec un compte librement disponible comme s’ils offraient le même service.
Le nombre de comptes vient après les besoins. Multiplier les ouvertures sans règle crée du suivi, des documents et parfois des frais inutiles. À l’inverse, une organisation trop concentrée peut compliquer le contrôle des budgets. Le bon dispositif vous permet d’identifier à tout moment ce qui est disponible pour les dépenses et ce qui est déjà affecté à un engagement futur.
Identifier la banque derrière le compte ou l’application
Une marque commerciale, une application et l’établissement qui tient le compte ne désignent pas nécessairement la même entité. Lisez les conditions contractuelles et cherchez le nom juridique du dépositaire. Relevez le pays, le type de compte et la relation bancaire. Une interface suisse, un numéro de téléphone local ou une communication en francs ne prouvent pas à eux seuls le régime applicable aux liquidités.
Cette vérification est indispensable lorsque vous ouvrez plusieurs produits. Deux marques peuvent conduire au même établissement, tandis que deux relations dans un même groupe peuvent présenter des structures juridiques distinctes. Ne reconstituez pas les protections à partir d’un logo. Demandez une information écrite sur l’établissement qui reçoit votre dépôt et sur le dispositif applicable avant de conclure que vos avoirs sont répartis.
Préparez un registre simple : produit, titulaire, banque contractuelle, devise, solde approximatif, protection annoncée et source de l’information. Mettez-le à jour après une migration de contrat ou un changement d’établissement. Les pages explicatives ne remplacent pas les documents de votre relation, mais elles permettent de poser une question précise au service clientèle lorsque les indications semblent se contredire.
Comprendre ce que le plafond de garantie signifie
Le plafond annoncé par esisuisse s’apprécie par client et par banque pour les dépôts couverts. Ouvrir plusieurs comptes personnels dans la même banque ne multiplie donc pas mécaniquement cette limite. Les soldes doivent être considérés ensemble dans votre cartographie. Cette règle ne transforme pas non plus un solde supérieur au plafond en perte certaine : elle décrit un mécanisme de protection, pas le résultat anticipé d’une faillite particulière.
La FINMA distingue le traitement des dépôts et celui des titres conservés. Des actions ou parts de fonds détenues en dépôt ne sont pas simplement des espèces placées sur un compte. Il serait erroné de compter indistinctement leur valeur dans une seule ligne appelée « argent garanti ». La nature du droit détenu et la structure de conservation sont déterminantes.
Pour les comptes communs, relations fiduciaires, avoirs de prévoyance ou situations transfrontalières, obtenez l’explication correspondant exactement au produit. N’extrapolez pas une règle de compte individuel. Votre dossier doit signaler les cas non résolus, car un montant affiché dans la même application peut relever d’un autre régime. Un tableau incomplet reste utile s’il rend visibles ses limites plutôt que d’accorder partout une protection supposée.
Ne pas confondre protection juridique et accès immédiat
Même lorsque des avoirs bénéficient d’une protection, l’accès opérationnel peut être interrompu par un incident informatique, un blocage de sécurité ou une procédure particulière. Le rôle de la réserve de paiement est aussi de vous permettre de continuer à régler des dépenses essentielles. Cette question est distincte du montant récupérable dans une situation d’insolvabilité.
Vous pouvez choisir un moyen de paiement de secours ou une seconde relation pour les dépenses urgentes. Ce choix comporte un coût et du suivi : il faut donc le justifier par votre situation. Une personne qui voyage fréquemment ou un ménage dont toutes les factures passent par un accès unique n’a pas les mêmes besoins qu’un utilisateur occasionnel. Aucun nombre de banques n’est universellement nécessaire.
Vérifiez aussi les procurations et les possibilités de récupération d’accès. Si une seule personne connaît les démarches, l’organisation reste fragile même avec plusieurs comptes. Conservez les contacts et la procédure de secours dans un endroit sûr, sans partager vos identifiants personnels. La continuité financière repose autant sur la documentation et les droits d’accès que sur la répartition des montants.
Comparer un compte privé et un compte d’épargne
Le compte privé répond principalement à la circulation de l’argent. Le compte d’épargne est généralement conçu pour conserver des montants, avec des conditions de rémunération et de retrait propres. Ne supposez pas qu’un produit appelé « épargne » autorise toutes les opérations du quotidien. Vérifiez les paiements possibles, les limites et les canaux de transfert avant d’y placer une somme destinée à des règlements fréquents.
Pour comparer, notez le taux applicable à votre montant, la tranche éventuelle, la durée d’une promotion et les exigences de relation bancaire. Un taux annoncé pour un dépôt nouveau ne décrit pas automatiquement les conditions de votre épargne déjà présente. La date de fin d’un bonus et le taux ensuite applicable doivent figurer dans votre scénario, même si vous prévoyez de réexaminer la situation plus tard.
Les tarifs Yuh, les packages PostFinance et les offres UBS illustrent des périmètres différents de comptes et services. Ils ne suffisent pas à produire un classement de taux d’épargne. Dans ce guide, l’apport est une méthode d’organisation ; aucun rendement gagnant n’est attribué à ces établissements.
Lire une limite de retrait avant de déplacer l’épargne
Cherchez quatre informations : le montant librement retirable, la période de référence, le préavis et les conséquences d’un retrait non annoncé. Une limite annuelle ne se traite pas comme un plafond mensuel ; un préavis ne signifie pas que l’argent peut sortir immédiatement. Si la banque prévoit une commission en cas de dépassement, demandez un calcul écrit pour votre montant et votre date.
Exemple hypothétique : vous avez prévu de payer 60 000 CHF dans quatre mois. Si le produit exige un préavis de trois mois pour tout montant supérieur à son enveloppe libre, la décision pratique doit être prise maintenant. Il serait dangereux d’attendre la semaine précédant le paiement. Le taux d’intérêt ne peut pas compenser un calendrier incompatible avec une échéance ferme.
Conservez la confirmation du préavis et vérifiez la procédure : demande numérique, instruction signée ou entretien. Demandez aussi si une annonce peut être modifiée et si la somme continue à être rémunérée pendant l’attente. Ces éléments relèvent des conditions du produit ; ils ne se déduisent pas d’un principe général. Votre calendrier doit reprendre les conditions effectivement confirmées.
Examiner un dépôt à terme comme un engagement de durée
Un dépôt à terme doit être comparé sur la durée exacte, la rémunération contractuelle et les possibilités de sortie. L’argent peut être immobilisé jusqu’à l’échéance selon le produit. Vous échangez alors une partie de votre souplesse contre des conditions définies. Ce choix peut convenir à une somme dont l’usage est prévu plus tard, mais il ne doit pas absorber votre réserve d’urgence.
Avant de souscrire, vérifiez le minimum de placement, les devises, l’échéance, le versement des intérêts et l’existence d’un renouvellement. Une somme qui revient automatiquement sur un compte courant n’est pas organisée comme un produit reconduit. Notez la date à laquelle vous devez donner une instruction pour éviter de vous retrouver engagé sur une nouvelle période que vous n’aviez pas choisie.
Comparez également la situation si vous avez besoin de sortir avant terme. Certaines conditions peuvent rendre cette sortie impossible ou coûteuse. Demandez ce que prévoit le contrat, sans compter sur une faveur future du conseiller. Une réponse claire « pas adapté à ce besoin » peut être préférable à un taux supérieur dont vous ne pouvez accepter la contrainte de durée.
Calculer un intérêt simple sans le présenter comme une promesse
Pour un ordre de grandeur, un intérêt annuel simple se calcule en multipliant le capital par le taux. Sur 30 000 CHF, une hypothèse de 0,5 % produit 150 CHF bruts sur une année complète ; une hypothèse de 1 % produit 300 CHF. Ces taux servent uniquement à expliquer le calcul. Ils ne décrivent ni les taux du marché au jour de consultation ni une recommandation de produit.
Si la somme reste six mois, une approximation au prorata donne respectivement 75 CHF et 150 CHF, sous l’hypothèse de taux stable et sans flux. Le contrat peut utiliser une convention de jours et des modalités de crédit différentes. Pour vérifier un relevé, reprenez ces conventions plutôt que de considérer votre approximation comme une facture exacte. Les mouvements de solde changent également le résultat.
Déduisez ensuite les coûts propres au produit avant de comparer. Avec 40 CHF de frais annuels hypothétiques, un intérêt de 150 CHF ne laisse que 110 CHF avant fiscalité. Un taux légèrement supérieur peut perdre son intérêt si une relation payante supplémentaire est nécessaire. L’important est de garder séparés intérêt brut, frais, résultat net avant impôt et éventuelles conséquences fiscales individuelles.
Faire une échelle d’échéances quand les besoins sont étalés
Une échelle d’échéances consiste à répartir des sommes selon plusieurs dates de disponibilité plutôt que de bloquer tout le montant jusqu’au même jour. Elle ne garantit ni le meilleur taux ni l’absence de risque. Elle sert à aligner l’organisation sur votre calendrier. Vous pouvez conserver une poche disponible et affecter d’autres montants à des horizons plus lointains, si les conditions contractuelles conviennent.
Imaginons 80 000 CHF dont 20 000 servent de réserve immédiate, 25 000 seront nécessaires dans six mois et 35 000 dans un an. La comparaison porte sur trois disponibilités, pas seulement sur une rémunération moyenne. Un produit à douze mois ne répond pas à l’intégralité du besoin. Les dates incertaines doivent rester visibles ; elles justifient une marge plutôt qu’un engagement trop ajusté.
Pour construire cette échelle, commencez par les sorties certaines et ajoutez les dépenses probables. Ne placez pas la même réserve dans deux calculs. Réexaminez le dispositif lorsque le projet change, qu’un revenu disparaît ou qu’une dépense est avancée. Une organisation pratique doit pouvoir être mise à jour sans dépendre d’un produit unique dont la date de sortie serait incompatible avec votre nouvelle situation.
Répartir les montants avec une cartographie juridique
Supposons, à titre d’exemple, 70 000 CHF sur un compte salaire et 50 000 CHF sur un compte épargne auprès de la même banque. Votre carte doit afficher 120 000 CHF auprès de cet établissement, et non deux relations automatiquement indépendantes. L’exercice devient encore plus important lorsque plusieurs applications ou marques interviennent. La première colonne utile est le nom de la banque contractuelle, pas celui de l’interface.
Vous pouvez ensuite envisager une répartition, en tenant compte des frais, de la simplicité et du besoin d’accès. Une dispersion excessive peut compliquer les contrôles et multiplier les relations dormantes. L’objectif n’est pas d’ouvrir le plus de comptes possible : il est de comprendre ce qui est concentré, de décider consciemment des limites acceptées et de conserver des moyens de suivi réalistes.
Gardez enfin une marge pour les intérêts, revenus à recevoir ou remboursements importants. Un solde peut varier au cours du mois. Si vous utilisez un seuil de surveillance personnel, documentez la fréquence de contrôle et la personne chargée d’agir. Ce seuil est votre outil de gestion, pas une règle bancaire supplémentaire. Il doit être ajusté aux flux et aux obligations qui passent sur le compte.
Organiser un apport immobilier sans perdre sa disponibilité
Une épargne destinée à un achat immobilier doit être disponible au calendrier de la transaction. Le montant nécessaire peut comprendre l’apport, des frais et une réserve après achat. Une rémunération un peu supérieure n’a pas le même poids qu’un retard dans le transfert d’une somme contractuellement attendue. Faites préciser les dates de libération et les instructions avant de signer des engagements sur le bien.
Ne confondez pas le montant de vos économies avec les fonds propres effectivement reconnus par le prêteur. Leur origine, leur disponibilité et les documents justificatifs entrent dans l’examen du financement. Les comptes de prévoyance relèvent de conditions particulières ; ils ne doivent pas être traités comme un compte épargne ordinaire. Le guide du crédit immobilier détaille la construction du dossier d’achat.
Préparez les justificatifs de provenance et conservez l’historique des transferts importants. Un versement familial, une vente d’actifs et une épargne salariale ne demandent pas forcément les mêmes pièces. Obtenez la liste du prêteur suffisamment tôt. L’enjeu est d’éviter qu’un apport existant sur le papier ne devienne inutilisable temporairement parce que sa documentation ou son calendrier n’a pas été préparé.
Évaluer la devise dans laquelle vous aurez besoin de l’argent
Détenir une devise différente de vos dépenses futures ajoute un risque de variation de change. Un taux d’intérêt plus élevé dans cette devise n’est pas directement comparable à une épargne en francs destinée à payer une facture en francs. Pour comparer, il faut inclure les conversions, leurs coûts et la possibilité que le cours évolue défavorablement avant l’utilisation de la somme.
Un ménage frontalier peut avoir des besoins dans plusieurs monnaies. Il est alors utile de distinguer les dépenses certaines en euros, les obligations en francs et les montants sans affectation immédiate. La bonne répartition ne se déduit pas d’une prévision de change isolée. Elle commence par le montant des obligations dans chaque monnaie et la capacité à absorber un mouvement défavorable.
Pour un projet à date fixe, calculez un scénario où la monnaie détenue perd de la valeur par rapport à celle de la dépense. Il ne s’agit pas de prédire le marché, mais de vérifier votre marge. Si une petite variation suffit à rendre le projet impossible, la recherche d’un meilleur taux nominal masque une fragilité plus importante que quelques francs d’intérêts supplémentaires.
Vérifier les documents fiscaux sans inventer un rendement net universel
Conservez les relevés de solde et les attestations d’intérêts nécessaires à votre déclaration. La fiscalité dépend notamment de la résidence et de la situation du titulaire. Un rendement brut publié ne devient donc pas un rendement net identique pour tous. Ce guide ne calcule pas votre impôt ; il vous aide à réunir les documents et à ne pas mélanger les catégories dans la comparaison.
Si une retenue ou un prélèvement apparaît sur le relevé, identifiez sa nature avant de la traiter comme une commission bancaire. Une charge fiscale et un frais de compte ne s’analysent pas de la même façon. Demandez une explication écrite si le libellé n’est pas clair, puis utilisez les informations de l’administration compétente pour votre situation.
Pour plusieurs titulaires ou plusieurs pays, vérifiez également à quel nom les attestations sont émises. La simplicité de l’application ne garantit pas que la répartition juridique et fiscale correspond à votre organisation familiale. Préparer cette question avant l’ouverture permet d’éviter des corrections documentaires à la fin de l’année, lorsque les soldes et intérêts doivent déjà être déclarés.
Exemple complet : une somme reçue après une vente
Imaginons une personne qui reçoit 150 000 CHF et prévoit de consacrer 35 000 CHF à des impôts et frais à régler dans trois mois, 70 000 CHF à un projet dans un an, et de conserver 45 000 CHF comme réserve. La première étape est d’affecter ces montants avant de regarder les taux. La somme destinée aux impôts n’est pas une épargne disponible pour améliorer un apport ou profiter d’une promotion.
La deuxième étape consiste à identifier les soldes déjà présents dans la banque réceptrice. Si le compte contenait 20 000 CHF, l’encaissement porte temporairement la relation à 170 000 CHF. Il faut examiner cette concentration et les règles applicables plutôt que regarder seulement le virement entrant. Une éventuelle répartition doit être faite vers des établissements identifiés, avec un contrôle des coordonnées et des délais, sans urgence improvisée.
La troisième étape est un calendrier : disponibilité immédiate des 35 000 CHF, horizon du projet, besoin de secours. Le solde du projet peut être étudié avec un produit dont l’échéance correspond, mais la réserve doit garder sa fonction. Les coûts de plusieurs relations, la possibilité de retirer et les documents fiscaux restent dans la comparaison. L’exemple montre comment une seule somme reçue devient trois décisions différentes, sans prétendre qu’un produit ou une banque résout tout.
Promotions : séparer le taux d’appel et la durée totale
Une promotion de quelques mois doit être calculée sur la période où vous conserverez effectivement l’argent. Si un taux hypothétique de 2 % s’applique pendant trois mois, puis 0,2 % pendant neuf mois, la rémunération annuelle approximative n’est pas de 2 %. À capital constant et avant conventions exactes, elle représente 0,65 % sur l’ensemble de l’année. La durée du bonus change donc fortement le résultat.
Demandez si les fonds doivent être nouveaux, si un plafond s’applique et quel taux suit la promotion. Ajoutez les frais d’ouverture ou de relation nécessaires. Notez également la possibilité de sortir à la fin du bonus. Une comparaison peut rester favorable, mais elle doit utiliser la durée complète et les conditions de retrait ; sinon, vous comparez un slogan de trois mois à une solution prévue pour douze.
Distinguer dépôt d’espèces et dépôt de titres dans les relevés
Le mot « dépôt » peut désigner des espèces reçues sur un compte ou un compte de conservation de titres. Dans votre inventaire, utilisez deux catégories explicites. Les liquidités en attente d’investissement ne deviennent pas des titres parce qu’elles apparaissent dans une interface de courtage. À l’inverse, une part de fonds ne devient pas une créance bancaire ordinaire parce que sa valeur est affichée en francs.
Pour chaque ligne, relevez la nature de l’actif et le document qui le prouve. Demandez au prestataire comment les espèces sont détenues et comment les titres sont conservés. Cette distinction vous aide à poser les questions de protection et de transfert au bon niveau. Le pilier sur les courtiers complète l’analyse pour les frais de garde et les opérations ; il ne faut pas ajouter ces coûts à ceux d’un compte d’épargne comme s’ils rémunéraient le même service.
Entretenir votre organisation et fermer les relations devenues inutiles
Prévoyez un contrôle périodique et quelques déclencheurs : changement de revenu, achat immobilier, déménagement, naissance, séparation ou fin d’un produit promotionnel. À chaque contrôle, rapprochez les soldes du calendrier des besoins. Une bonne organisation peut devenir inadaptée simplement parce qu’un projet s’est avancé, sans qu’aucun tarif bancaire ait changé.
Avant de fermer un compte, vérifiez les frais éventuels, les intérêts à recevoir, les paiements attendus et les documents à télécharger. Une clôture ne consiste pas seulement à transférer le solde visible. Gardez la confirmation de fermeture et contrôlez qu’aucun compte secondaire ou service rattaché ne reste facturé. Les relations dormantes rendent plus difficile l’identification des avoirs et le suivi des droits d’accès.
Votre fiche finale doit répondre à quatre questions : où se trouve l’argent, sous quel contrat, quand peut-il sortir et à quoi est-il destiné ? Ajoutez le calcul des frais bancaires et la comparaison des banques lorsque vous devez choisir un établissement. La rémunération reste un critère utile, mais elle prend sa place après la disponibilité, le périmètre de protection et la compréhension du produit.